Używane auto z salonu a oferta prywatna - różnice | mamyGO
Ciekawostki i porady18.10.20265 min czytaniaAutor: BNP Paribas GSC

Zakup używanego samochodu z salonu dealerskiego. Czym różni się od ofert prywatnych?

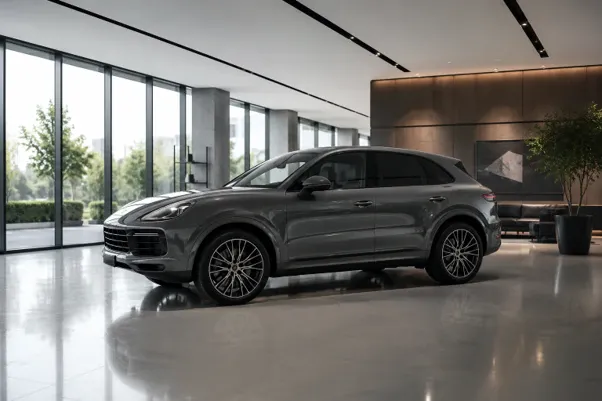
Używany samochód SUV w salonie dealerskim – zakup auta z pewnego źródła z gwarancją i historią serwisową.
autor zdjęcia: Wygenerowane za pomocą AI

Gdy myślimy o salonie samochodowym, przed oczami najczęściej staje nam błyszczący, fabrycznie nowy model pachnący nowością. Warto jednak pamiętać, że współcześni dealerzy coraz częściej posiadają w swojej ofercie również sprawdzone modele z drugiej ręki. I choć rynek wtórny w Polsce kojarzy się głównie z przeglądaniem portali ogłoszeniowych i spotkaniami z osobami prywatnymi, to właśnie segment aut dealer-to-klient zyskuje na popularności. Jaka jest zatem kluczowa różnica pomiędzy zakupem auta z salonu a transakcją z rąk prywatnych? Wszystko sprowadza się do poziomu ryzyka, formalności oraz mechanizmów bezpieczeństwa transakcji, które u dealera są z góry ustrukturyzowane. Podczas gdy na wolnym rynku cała odpowiedzialność za weryfikację pojazdu spoczywa na kupującym, salon bierze na siebie prawną i techniczną odpowiedzialność za oferowany produkt.

Samochody używane z polskiego salonu – dlaczego cieszą się tak dużą popularnością?

Rynek wtórny w Polsce przez lata kojarzył się z przypadkowym wyborem. Kupujący musieli mierzyć się z ryzykiem cofniętych liczników, powypadkowej przeszłości czy niejasnego pochodzenia aut sprowadzanych z zagranicy. Nic zatem dziwnego, że rosnąca popularność segmentu dealer-to-klient wynika z faktu, że kupujący chcą dokładnie wiedzieć, co kupują. Samochody używane z polskiego salonu stały się dla wielu symbolem bezpiecznego zakupu, który pozwala całkowicie wyeliminować ryzyko trafienia na auto z niejasną przeszłością czy ukrytymi wadami.


Głównym powodem, dla którego auta używane z salonu mają przewagę nad ofertami z wolnego rynku, jest łatwość weryfikacji ich przeszłości. Decydując się na taki pojazd, otrzymujesz dostęp do w pełni przejrzystej i udokumentowanej historii:


●     Pewne źródło w CEPiK. Każdy pojazd zakupiony pierwotnie w kraju posiada pełną, cyfrową ścieżkę w rządowej bazie danych. Możesz bezpłatnie sprawdzić daty rejestracji, zmiany właścicieli oraz historię badań technicznych.


●     Baza serwisowa dealera. Egzemplarze te najczęściej były regularnie serwisowane w Autoryzowanych Stacjach Obsługi (ASO). Oznacza to, że każdy wpis o wymianie oleju czy naprawie gwarancyjnej ma odzwierciedlenie w dokumentacji sieci dealerskiej.


●     Weryfikowalny przebieg. Ryzyko manipulacji przy drogomierzu spada tutaj do minimum. Stan licznika jest rejestrowany podczas każdej wizyty w serwisie oraz w trakcie corocznych przeglądów technicznych.


Taka precyzyjna wiedza o stanie pojazdu pozwala realnie skalkulować wydatki eksploatacyjne i zabezpieczyć domowy lub firmowy budżet przed nieprzewidzianymi kosztami.

Stan techniczny a procedury weryfikacyjne w programach dealerskich

Drugim kluczowym elementem różnicującym rynek prywatny od oferty dealerów są standardy techniczne, jakie musi spełnić pojazd, zanim w ogóle trafi do sprzedaży. Na wolnym rynku stan techniczny jest często wielką niewiadomą, a kupujący zmuszony jest do sprawdzania auta na własną rękę w niezależnych warsztatach. W przypadku relacji dealer-to-klient cały ten proces odbywa się automatycznie i według ściśle określonych procedur.


Współczesne używane samochody z salonu są oferowane w ramach specjalnych programów certyfikacji. Zanim dany egzemplarz zostanie wystawiony na plac czy ogłoszenia, przechodzi rygorystyczną ścieżkę diagnostyczną, która obejmuje:


●     Wielopunktową kontrolę stanu. Doradcy techniczni sprawdzają pojazd pod kątem ponad stu konkretnych parametrów. Test obejmuje nie tylko układ hamulcowy czy zawieszenie, ale też geometrię nadwozia, elektronikę oraz stan powłoki lakierniczej.


●     Wymianę zużytych podzespołów. Jeśli podczas weryfikacji okaże się, że dany element (np. tarcze hamulcowe czy elementy zawieszenia) nie spełnia norm bezpieczeństwa, dealer wymienia go na nowy jeszcze przed prezentacją oferty. Dzięki temu masz pewność, że auta z salonu używane są od razu gotowe do bezpiecznej eksploatacji.


●     Ochronę prawna i rękojmia. Kupując samochód od przedsiębiorcy (czyli salonu), zyskujesz pełną ochronę wynikającą z przepisów o rękojmi za wady ukryte. Co więcej, dealerzy bardzo często uzupełniają ofertę o dodatkową, roczną gwarancję dealerską, która pokrywa ewentualne koszty napraw kluczowych podzespołów w pierwszych miesiącach użytkowania.


Taka struktura weryfikacji sprawia, że używane samochody z salonu dają kupującemu pełen komfort psychiczny. Transakcja opiera się na twardych danych i certyfikatach technicznych, co minimalizuje ryzyko zakupu pojazdu wymagającego natychmiastowych nakładów finansowych.

Floty i segment B2B: samochody dostawcze używane z salonu

O ile klienci indywidualni szukają w salonach głównie komfortu i bezpieczeństwa, o tyle dla przedsiębiorców kluczowa jest opłacalność i ekonomia. W segmencie B2B pojazd jest narzędziem pracy, które musi na siebie zarabiać i usprawniać codzienne biznesowe obowiązki. Każdy przestój wywołany awarią to rzeczywista strata finansowa dla przedsiębiorstwa. Z tego powodu samochody dostawcze używane z salonu stają się coraz częstszym wyborem menedżerów flot oraz właścicieli małych i średnich firm.


Decyzja o zakupie auta użytkowego z programu dealerskiego niesie za sobą konkretne korzyści biznesowe, które bezpośrednio wpływają na wskaźnik TCO (Total Cost of Ownership – całkowity koszt posiadania pojazdu):


  • Przewidywalność kosztów eksploatacji. Samochody dostawcze na wolnym rynku bywają mocno wyeksploatowane. Wybierając samochody dostawcze używane z salonu, przedsiębiorca decyduje się na pojazd, który powinien być szczegółowo zweryfikowany pod kątem sprawności układów napędowych i nośnych, co pozwala zminimalizować ryzyko wystąpienia nagłych awarii na trasie. Pełna historia operacyjna. Pojazdy dostawcze pochodzące z krajowych sieci dealerskich najczęściej służyły wcześniej w kontraktach leasingowych lub długoterminowych wynajmach. Dzięki temu dealer ma pełny wgląd w historię pojazdu, co ułatwia nowemu właścicielowi zaplanowanie kolejnych rutynowych wymian oleju czy wizyt w serwisie.


  • Zgodność z przepisami środowiskowymi. Zakup kilkuletniego auta dostawczego z polskiego salonu daje pewność, że pojazd spełnia nowsze normy emisji spalin (np. Euro 6). Jest to kluczowe dla firm logistycznych i usługowych realizujących dostawy w miastach wprowadzających Strefy Czystego Transportu.

Podsumowując w biznesie liczy się przede wszystkim to, by auta nie generowały przestojów. Pewny stan techniczny i jasna przeszłość sprawiają, że zakup sprawdzonego auta dostawczego z salonu pozwala rozwijać firmową flotę bez wydawania fortuny na fabrycznie nowe modele z salonu.

Jak sfinansować zakup używanego auta z salonu? Przegląd rozwiązań finansowych

Wybór samochodu to jedno, ale równie ważna jest decyzja o sposobie jego finansowania. Instytucje finansowe podczas analizy wniosku oceniają przede wszystkim zdolność kredytową klienta, natomiast w przypadku samego pojazdu weryfikują, czy jego cena odpowiada realnej wartości rynkowej. Wybór zweryfikowanego pojazdu z salonu oznacza, że jego wycena jest rzetelna i dostosowana do realiów rynkowych, co znacznie ułatwia oraz przyspiesza przejście przez cały proces kredytowy lub leasingowy.


Jeśli nie chcesz wydawać całej gotówki na raz, na platformie mamyGO.pl możesz wybrać jedno z kilku elastycznych rozwiązań, które dopasujesz do swoich możliwości.

Kredyt samochodowy* w mamyGO – dla osób prywatnych i firm

W zależności od Twoich potrzeb oraz bieżących planów budżetowych, zakup auta możesz sfinansować na różne sposoby:

  • Kredyt samochodowy w ratach miesięcznych* (RRSO 14,40%) – standardowy model finansowania, w którym wybierasz optymalny okres spłaty oraz wysokość wpłaty własnej (nawet od 0%), a całkowity koszt pojazdu zostaje rozłożony na przewidywalne, comiesięczne płatności.


  • Kredyt samochodowy w ratach rocznych** (warianty 50/50, 60/40) – modele przewidziane dla kierowców posiadających wkład własny, którzy chcą całkowicie uniknąć comiesięcznych płatności. Finansowanie od BNP Paribas Bank Polska S.A. pozwala rozłożyć koszty na kilka etapów w skali roku. W zależności od wybranej opcji, na starcie wpłaca się 50% lub60% wartości pojazdu. Pozostała część regulowana jest po roku (opcje: 50/50 i 60/40) Przez cały ten czas nie są pobierane żadne raty miesięczne. Zgodnie z warunkami umowy, do wysokości rat rocznych może zostać doliczona prowizja bankowa.

Dowiedz się więcej na: Kredyt na samochód – Nowe i używane auta w ratach | mamyGO.pl.

Leasing dla firm*** w mamyGO – podatkowa optymalizacja

Aby jeszcze lepiej uwzględnić potrzeby oraz sposób zarządzania budżetem w firmie, przedsiębiorca może skorzystać z klasycznego leasingu operacyjnego na platformie mamyGO.pl. To rozwiązanie dla osób prowadzących działalność gospodarczą, które od początku planują docelowy wykup samochodu na własność. W tym modelu zarówno opłata wstępna, jak i regularne raty miesięczne stanowią koszt uzyskania przychodu, co pozwala na bieżąco obniżać zobowiązania podatkowe firmy. Po zakończeniu okresu umownego pojazd wykupuje się za z góry określoną, wartość końcową.


Więcej dowiesz się tutaj: Leasing samochodów – Auta nowe i używane | mamyGO.pl.

Najem długoterminowy**** w mamyGO

Najem**** to forma finansowania, w której nie kupujesz samochodu na własność, a jedynie go „wypożyczasz”. Płacisz stałą miesięczną opłatę za użytkowanie pojazdu. Ogromną zaletą tego modelu pod kątem wygody jest to, że pełna ochrona gwarancyjna, wszelkie naprawy oraz formalności są już automatycznie wpisane w cenę abonamentu. 


Sprawdź wszystkie informacje na: Wynajem długoterminowy samochodów – Auta bez zobowiązań | mamyGO.pl

Jak bezpiecznie kupić auto używane z salonu? Podsumowanie

Choć samochody używane z salonu dealerskiego eliminują większość ryzyka związanego z nieznaną przeszłością pojazdu, przed podpisaniem umowy warto przeprowadzić ostateczną weryfikację. Na co zwrócić szczególną uwagę, aby transakcja była w pełni bezpieczna?


  • Dokładna analiza certyfikatu technicznego. Poproś doradcę o wgląd w pełny protokół z wielopunktowego przeglądu. Sprawdź, które elementy zostały wymienione na nowe, a które mogą wymagać uwagi w najbliższej przyszłości.


  • Weryfikacja zakresu ochrony. Jeśli dealer oferuje dodatkową gwarancję, upewnij się, jakie konkretnie podzespoły (np. silnik, skrzynia biegów, elektronika) ona obejmuje oraz przez jaki czas obowiązuje.


  • Dopasowanie struktury finansowania. Przeanalizuj swój budżet lub strategię podatkową firmy. Wybierz rozwiązanie, które pozwoli Ci zachować płynność finansową – niezależnie od tego, czy będzie to elastyczny kredyt*, podatkowy leasing*** operacyjny, czy wygodny najem**** długoterminowy.


Wybór auta z pewnego źródła to przede wszystkim inwestycja w bezpieczną transakcję i przejrzysty stan techniczny. Dobrze dopasowany leasing*** lub kredyt* pozwala z kolei rozłożyć koszty tak, aby zakup nie nadszarpnął oszczędności firmy ani domowego budżetu, zamieniając duży wydatek w wygodną, miesięczną opłatę.


 *Kredytu samochodowego udziela BNP Paribas Bank Polska Spółka Akcyjna z siedzibą w Warszawie 01-211 przy ul. Kasprzaka 2 zarejestrowanego w rejestrze przedsiębiorców Krajowego Rejestru Sądowego przez Sąd Rejonowy dla m. st. Warszawy w Warszawie XIII Wydział Gospodarczy Krajowego Rejestru Sądowego pod numerem 0000011571, posiadający NIP 526-10-08-546 oraz kapitał zakładowy w wysokości 147.799.870 zł w całości wpłacony. Dostępność kredytu oraz warunki kredytowania zależą od wyniku oceny zdolności kredytowej klienta dokonanej przez BNP Paribas Bank Polska Spółka Akcyjna z siedzibą w Warszawie przy ul. Kasprzaka 2. Niniejszy materiał nie stanowi oferty w rozumieniu Kodeksu cywilnego.


**Kredyt w ratach rocznych:
Rzeczywista Roczna Stopa Oprocentowania (RRSO) dla reprezentatywnego przykładu kredytu samochodowego w ratach rocznych na zakup nowego pojazdu dostępnego na platformie mamyGO, wyliczona na 15.09.2026 r. wynosi 0%. 50% wpłaty własnej przy zakupie pojazdu, pozostałe 50% płatne jednorazowo w 12 miesiącu obowiązywania umowy kredytowej lub 60% wpłaty własnej przy zakupie pojazdu, pozostałe 40% płatne jednorazowo w 12 miesiącu obowiązywania umowy kredytowej. Produkt jest dostępny dla wybranych modeli.


***Podmiotem zawierającym umowy leasingu jest BNP Paribas Leasing Services Sp. z o.o. z siedzibą w Warszawie. Przyznanie finansowania jest uzależnione od wyniku badania zdolności ubiegającego się o finansowanie do jego spłaty. Rata leasingu może się różnić od wpłaty własnej, okresu oraz kwoty wykupu. Propozycja nie stanowi oferty i jest adresowana wyłącznie do przedsiębiorców. Świadczenie reklamowanych usług leasingowych następuje na warunkach i zasadach określonych w umowie zawartej z Klientem.

.

****Podmiotem zawierającym umowy wynajmu jest Arval Service Lease Polska Sp. z o.o.  z siedzibą w Warszawie, ul. Wołoskiej 24, 02-672 Warszawa. Zawarcie umowy najmu uzależnione jest od oceny zdolności finansowej klienta.

Właścicielem platformy mamyGO jest BNP Paribas Group Service Center S.A..


Źródła:

  1. Samar.pl

  2. Sprawdź historię pojazdu - Gov.pl - Portal Gov.pl

  3. Związek Polskiego Leasingu

  4. Zakup używanego samochodu - Europejskie Centrum Konsumenckie  

Kontakt

Masz pytanie?

Zadzwoń+48 519 988 355+48 22 134 00 08

Infolinia czynna:8:00 - 19:00 w dni robocze

Napisz do nas wiadomość

Znajdź odpowiedzi na pytania

Przejdź do FAQ